// MACITYNET — INTELLIGENZA ARTIFICIALE
AI, 10.300 miliardi nei data center: la corsa al calcolo supera i grandi boom del passato

Questo sito contiene link di affiliazione per cui può essere compensato
Negli Stati Uniti la corsa all’intelligenza artificiale sta assumendo dimensioni che vanno molto oltre software, chatbot e modelli linguistici. Secondo Stijn Van Nieuwerburgh della Columbia Business School, autore dello studio Financing the AI Buildout presentato nell’edizione autunnale 2026 dei Brookings Papers on Economic Activity, tra il 2025 e il 2032 gli investimenti nell’infrastruttura necessaria all’AI potrebbero raggiungere 10.300 miliardi di dollari.
Significa destinare in media ogni anno alla costruzione di data center, sistemi elettrici, reti e hardware specializzato una cifra equivalente al 3,63% del PIL statunitense. In rapporto alle dimensioni dell’economia sarebbe un investimento superiore a quello registrato durante alcuni dei maggiori cicli infrastrutturali della storia americana.
Per avere un termine di paragone, lo studio calcola una quota media del PIL del 2,24% durante il boom ferroviario, dell’1,13% per la costruzione delle autostrade e dell’1,10% durante l’espansione delle telecomunicazioni e della fibra. Sono confronti che vanno letti con cautela, perché riguardano epoche, tecnologie e criteri contabili differenti, ma aiutano a comprendere la scala dei capitali che stanno affluendo verso l’AI.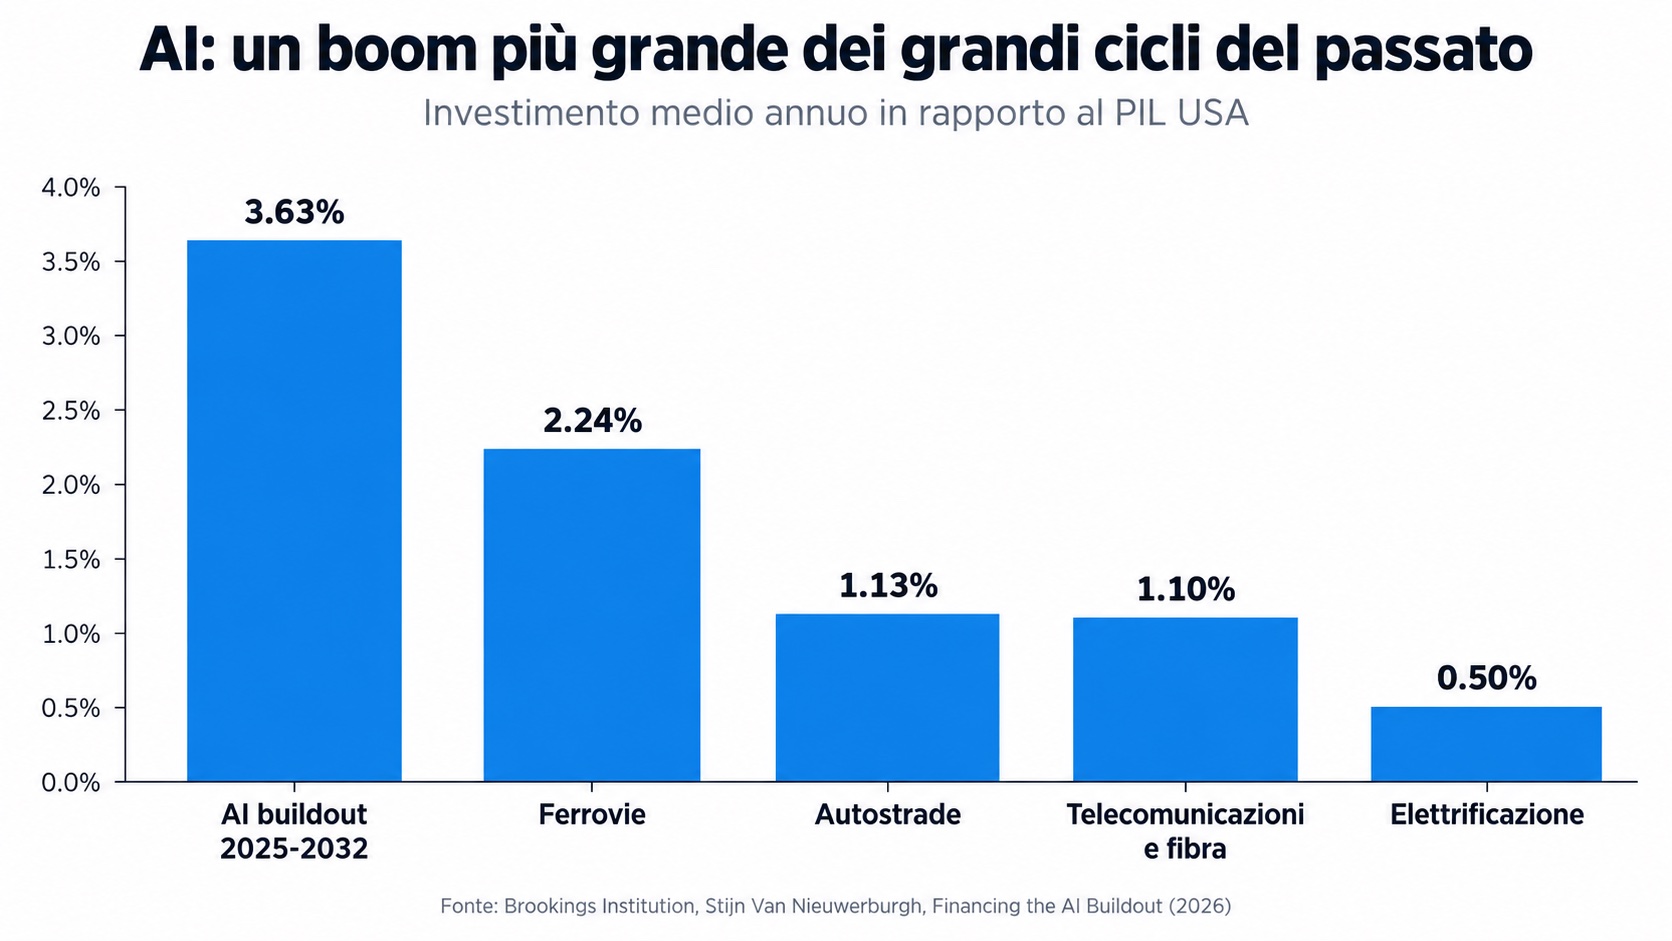 La ragione è fisica prima ancora che finanziaria. Addestrare ed eseguire modelli di intelligenza artificiale richiede enormi quantità di chip specializzati, energia elettrica, sistemi di raffreddamento, collegamenti di rete e strutture progettate per ospitare rack che possono consumare oltre 100 kW ciascuno.
Negli Stati Uniti risultano oggi circa 57 GW di capacità operativa nei data center, ai quali si aggiunge una pipeline annunciata nell’ordine dei 509 GW. Questo secondo numero non indica però ciò che verrà necessariamente costruito: molti progetti possono essere ridimensionati, rinviati o cancellati.
Nello scenario centrale elaborato da Van Nieuwerburgh, 182,8 GW di nuova capacità entrerebbero in funzione tra il 2025 e il 2032. Altri 117,2 GW verrebbero completati successivamente, mentre circa 226,9 GW dei progetti oggi presenti nella pipeline non arriverebbero alla realizzazione.
L’impatto sulla rete elettrica avrebbe comunque dimensioni enormi. Secondo il modello, l’espansione prevista richiederebbe una quantit